Según el informe mensual de patentamientos de Acara, se registraron 551 cosechadoras, tractores y pulverizadoras, un 11,8% más que en septiembre. Sin embargo, la comparación interanual arrojó una leve caída del 0,5%, mientras que el acumulado entre enero y octubre llegó a 5.649 unidades, un 0,7% menos que en igual período de 2025.
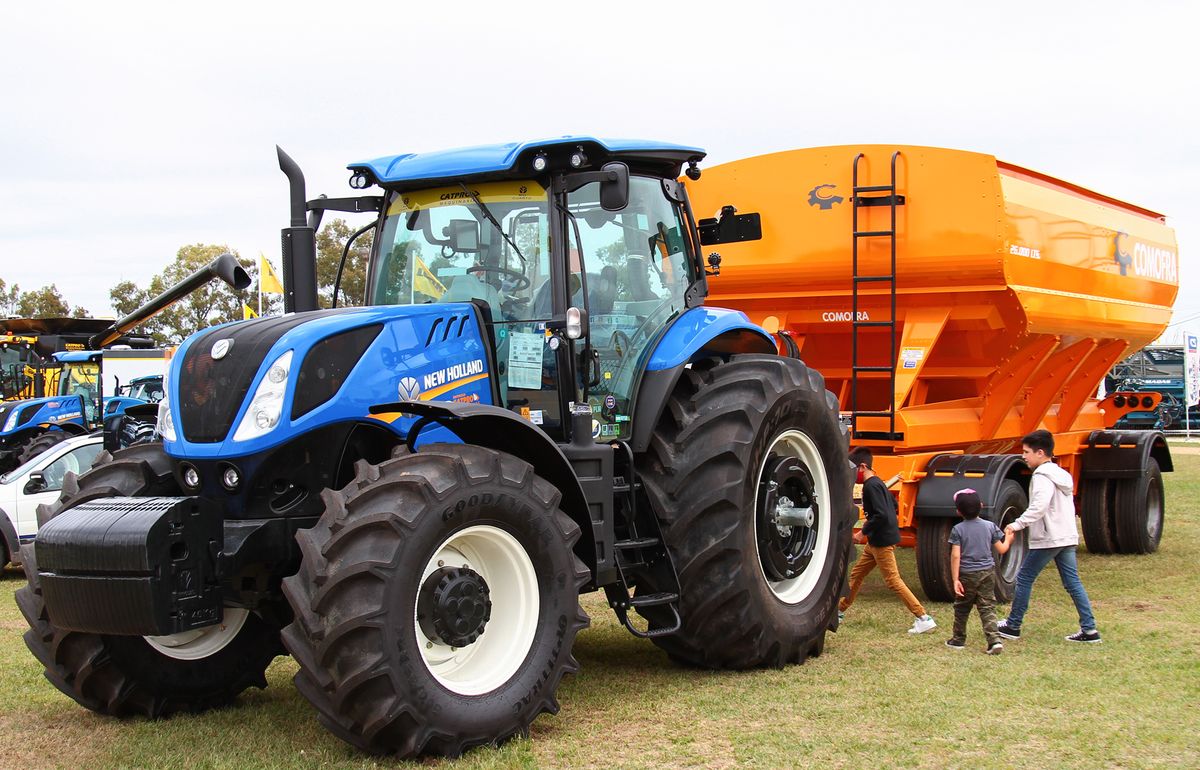
Dentro de ese panorama, los tractores volvieron a ser el segmento de mayor volumen. En octubre se patentaron 441 unidades, con una suba del 10% respecto del mes anterior y del 3,3% frente a octubre del año pasado. Pese a esa mejora, el acumulado anual continúa levemente en terreno negativo: 4.440 unidades, un 1% menos que las 4.484 registradas durante los primeros diez meses de 2025.
El dato más relevante aparece al observar la distribución por marcas. John Deere conserva el liderazgo, con 1.591 unidades acumuladas y una participación del 35,8%. Si se consideran en conjunto Case y New Holland, las dos marcas del grupo CNH reúnen el 25,4%, mientras que AGCO representa el 11,3%. Pero detrás de los jugadores tradicionales se consolida un competidor cada vez más importante: la categoría “Otros”.
Ese conjunto sumó 873 patentamientos entre enero y octubre, frente a 382 en el mismo período de 2025. El salto es del 128,5% interanual y su participación ya alcanza el 19,7% del mercado de tractores. La cifra marca una transformación competitiva: mientras varias marcas históricas retroceden respecto del año pasado, las alternativas que Acara agrupa en esa categoría ganan espacio con rapidez.
En ese avance sobresalen las marcas importadas, especialmente las de origen chino, que vienen ampliando su presencia en el país. La expansión no se limita a los registros de patentamiento: datos del Indec para el primer semestre de 2026 muestran que los tractores importados representaron el 28,4% de las unidades vendidas, frente al 16,3% de un año antes. El fenómeno plantea un cambio en la competencia por el mercado.